

OpenAI quiere asegurarse financiación antes de que Anthropic salga a bolsa. Las dos necesitan mucho dinero para seguir creciendo y se lo están pidiendo a inversores que también financian a muchas otras empresas.
Las salidas a bolsa de OpenAI y Anthropic eran dos de las más esperadas. Pero el mes pasado OpenAI descartó hacerlo este año. Dijo que necesitaba más tiempo para trabajar en la seguridad de la IA y colaborar con gobiernos y empresas.
No creo que la seguridad de los modelos sea la única razón. OpenAI busca unos 30.000 millones de dólares de financiación privada en una operación que la valoraría en 1,25 billones. La ronda anterior fue de 122.000 millones de dólares. Cuando anunció que había presentado de forma confidencial la documentación para salir a bolsa, ya dijo que seguir siendo privada facilitaría algunos de sus planes.
Anthropic ha seguido otro camino. En mayo consiguió 65.000 millones de dólares, incluidos 15.000 millones que los proveedores de servicios en la nube ya habían comprometido. Esa ronda la valoró en 965.000 millones. Ahora quiere salir a bolsa a mediados de noviembre, con una valoración estimada de 1,5 billones de dólares. Los planes todavía pueden cambiar.
Las dos operaciones llegarían con pocas semanas de diferencia. Captar tanto dinero puede afectar a otras empresas que buscan financiación, y también a los bancos, los fondos de pensiones y, con el tiempo, a los gobiernos.
Qué gana una empresa al salir a bolsa
En una salida a bolsa, u oferta pública inicial, la empresa ofrece acciones al público. Vender acciones nuevas le permite conseguir dinero sin tener que pagar un préstamo. También puede ser una oportunidad para que los primeros inversores y los empleados vendan sus participaciones.
A cambio, una empresa que cotiza tiene que publicar sus resultados financieros y explicar los principales riesgos del negocio. Anthropic ha advertido a los posibles inversores de los riesgos catastróficos de la IA. También defiende que la transparencia que exige cotizar en bolsa podría mejorar la seguridad. Casi un tercio de la parte principal de su folleto de salida a bolsa está dedicado a los riesgos.
Advertir de esos riesgos en un folleto no los hace desaparecer ni libra a la empresa de responsabilidad si algo sale mal. Si un incidente grave de IA provoca demandas, medidas de los reguladores o grandes indemnizaciones, la empresa y sus accionistas seguirán soportando las consecuencias económicas.
Las salidas a bolsa que tendrán que esperar
Oura, la empresa que sabe más que nosotros sobre cómo dormimos, ha aplazado su salida a bolsa aunque prevé que sus ingresos crezcan un 90 %. En su anuncio, la empresa lo atribuyó a la incertidumbre del mercado de salidas a bolsa. Las empresas de IA y todas las demás buscan a los mismos inversores, y hasta los multimillonarios tienen que elegir dónde poner el dinero.
Un fondo de pensiones invierte el dinero de quienes ahorran para la jubilación. Si ya tiene la mayor parte del dinero invertido y quiere comprar acciones de una nueva estrella de la IA, tendrá que vender otras que ya tiene o poner menos dinero en la salida a bolsa de otra empresa. Esa empresa puede acabar aceptando un precio más bajo por sus acciones o esperando a otro momento. Algunas ya están cambiando sus fechas para no competir con Anthropic.
La deuda que sostiene los centros de datos
Para construir y poner en marcha centros de datos, las empresas también piden dinero prestado. Lo buscan en los mismos mercados de deuda a los que recurren otras empresas y los gobiernos. Incluso una empresa rentable puede querer construir más deprisa de lo que puede pagar con el dinero que genera. Cuando emite bonos, recibe dinero de los inversores y se compromete a devolvérselo con intereses.
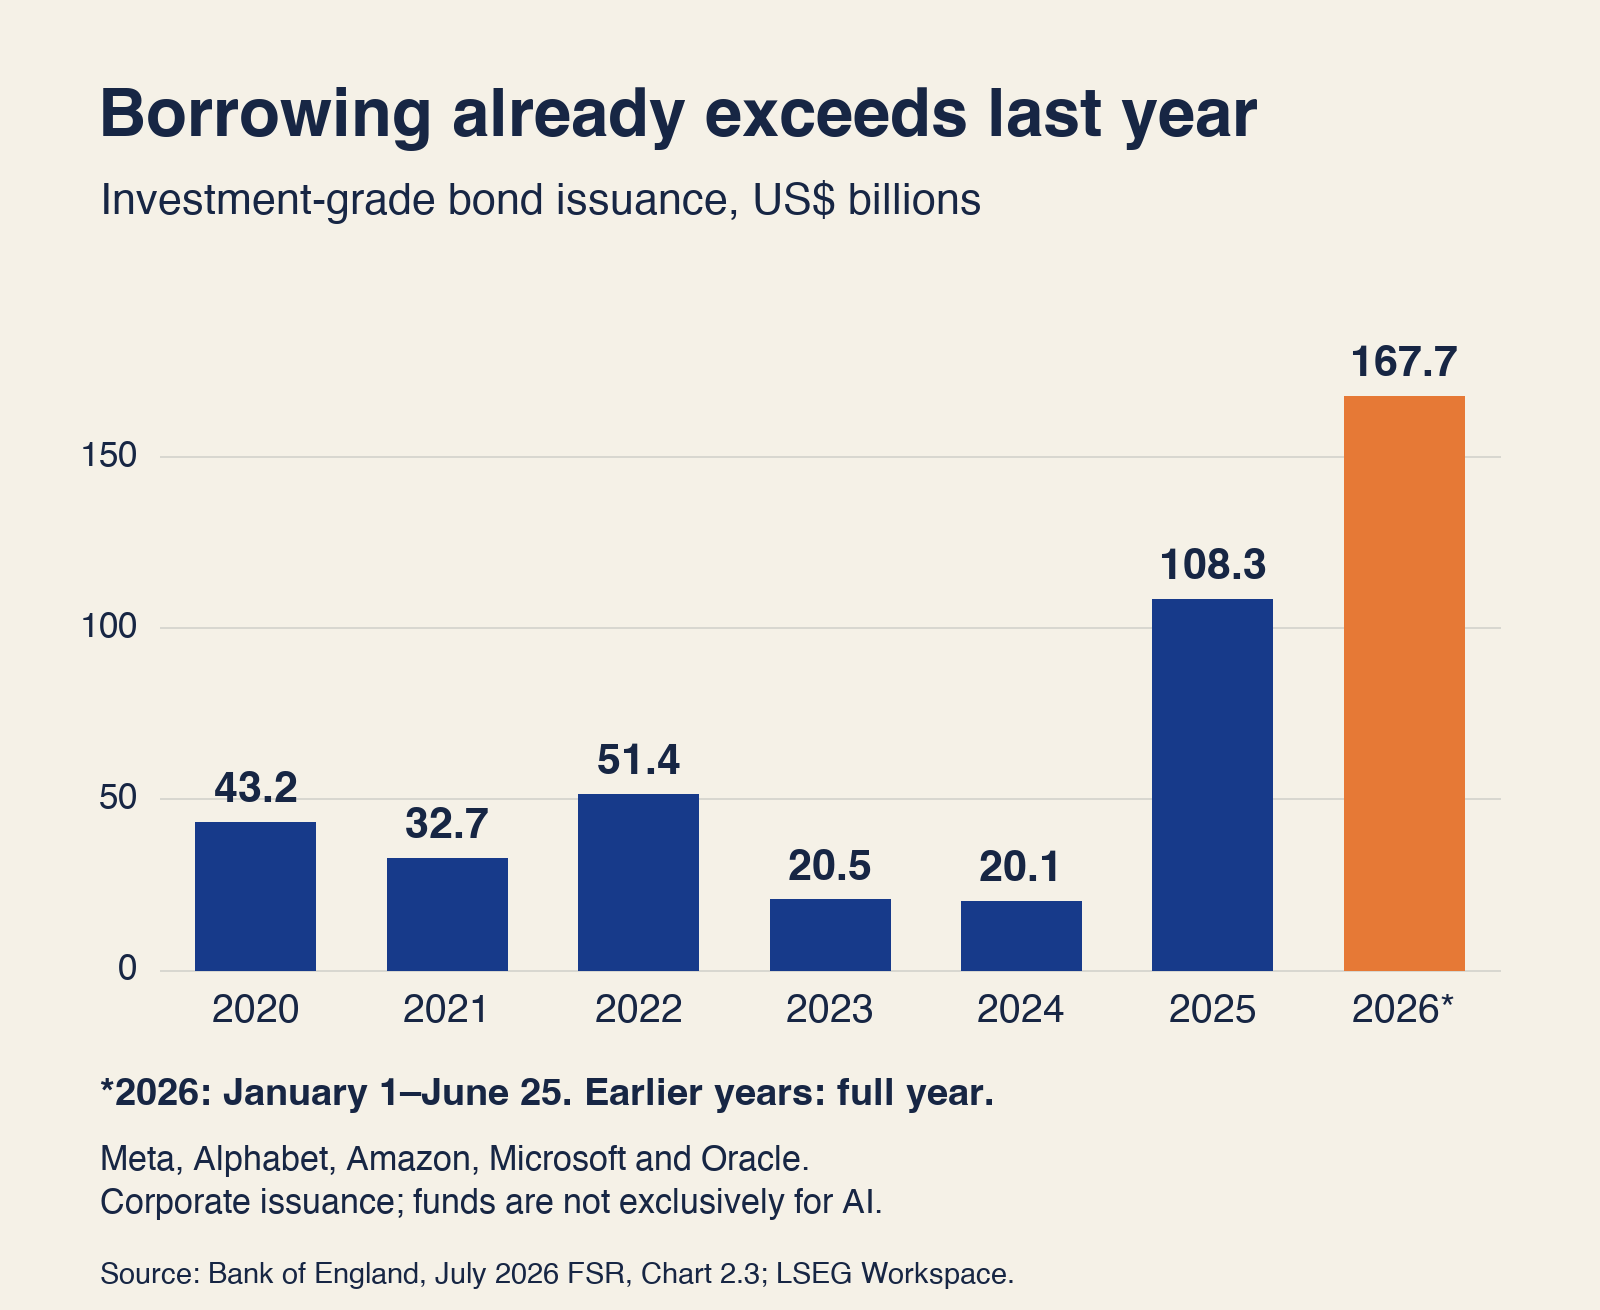
A finales de junio, cinco grandes tecnológicas ya habían conseguido unos 168.000 millones de dólares mediante bonos, frente a unos 108.000 millones en todo 2025. En uno de los escenarios de la OCDE, nueve grandes tecnológicas podrían emitir alrededor de 1,2 billones de dólares en bonos entre 2026 y 2030. El cálculo supone que esas empresas financiarían con bonos el 29 % de su inversión prevista en activos.
También puede endeudarse el propietario del centro de datos y devolver el préstamo con el alquiler que le paga una tecnológica. La tecnológica puede comprometerse además a pagar si el propietario no puede hacerlo.
Para pagar todo esto, las empresas de IA necesitan ingresar suficiente dinero. OpenAI y Anthropic cuentan con que sus clientes estén dispuestos a pagar más por sus modelos más capaces. Los grandes proveedores chinos podrían complicar esa apuesta ofreciendo IA barata a escala industrial. La zona de desarrollo E-Town de Pekín, por ejemplo, ofrece ayudas a las empresas que cumplen los requisitos para pagar parte del alquiler de capacidad de cómputo y reducir así el coste de usar IA.
El miedo a quedarse atrás puede empujar a las empresas a seguir construyendo, aunque la competencia las obligue a bajar los precios. Cobrar menos puede atraer a más clientes, pero los ingresos tendrán que bastar para pagar años de deuda y alquileres. Mientras tanto, el dinero destinado a construir se convierte en ingresos para los fabricantes de chips y otros proveedores.
CoreWeave pide dinero prestado para construir capacidad de cómputo que luego alquila a empresas de IA. Este mes bajó el precio de algunos de sus bonos y su rentabilidad subió hasta alrededor del 15 %. Ese es el rendimiento anual que podría obtener quien los compre a esos precios más bajos, siempre que CoreWeave cumpla todos sus pagos. Los pagos pactados en esos bonos a tipo fijo seguían siendo los mismos.
Crece el mercado para cubrir impagos
El aumento de la deuda de la IA ha llevado a algunos a recordar la burbuja anterior a 2008. Un fondo puede quedarse con sus bonos y pagar a otra firma para que cubra las pérdidas si la empresa que los emitió deja de pagar. Ese contrato se llama permuta de incumplimiento crediticio, o CDS por sus siglas en inglés. Si varios fondos compran esa protección a la misma firma, todos pasan a depender de que pueda pagar.
Durante el auge hipotecario previo a 2008, los bancos pagaban a AIG para que asumiera parte de su riesgo. Cuando las inversiones vinculadas a hipotecas perdieron valor, la aseguradora tuvo que aportar más efectivo como garantía de sus compromisos. Esas exigencias contribuyeron a que acabara necesitando un rescate público.
Según Morgan Stanley Research, en septiembre se negociaron, de media, más de 9.000 millones de dólares semanales en CDS sobre la deuda de siete prestatarios vinculados a la IA. En julio, la cifra no llegaba a los 2.000 millones.
Este gráfico no me gusta nada.
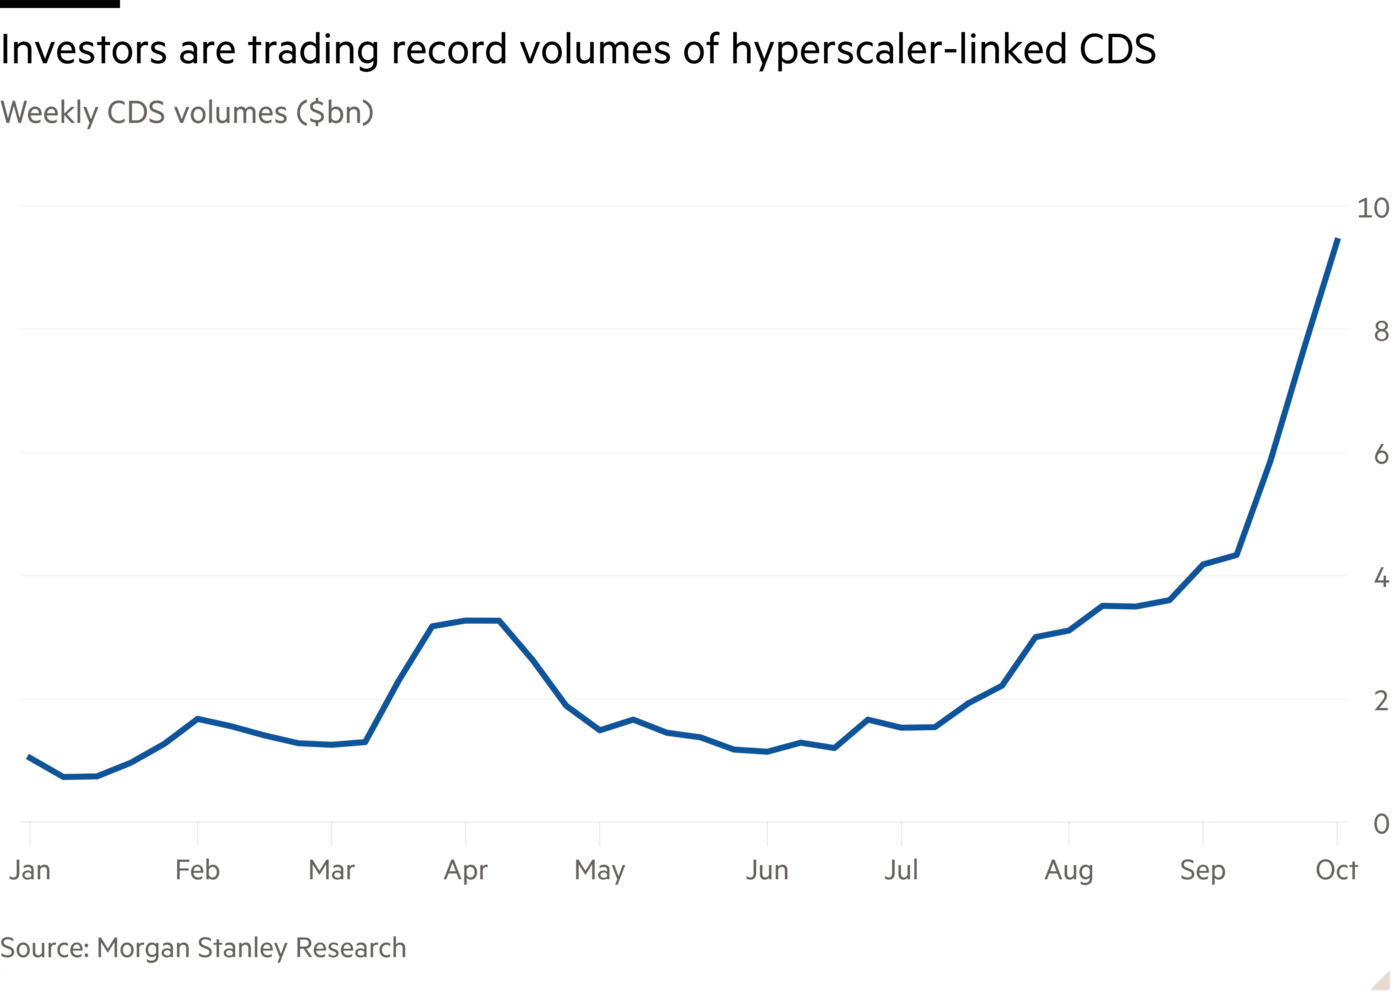
La protección sobre una misma deuda puede negociarse varias veces, y las nuevas emisiones añaden más deuda que cubrir. Además de quienes tienen bonos y temen un impago, también compran esa protección accionistas que buscan proteger sus inversiones en bolsa. El volumen negociado, por sí solo, no nos dice cuánto preocupa el riesgo a los inversores, aunque conviene seguirlo.
A principios de septiembre, esa protección ya se había encarecido para los grandes proveedores de la nube y los fabricantes de chips. Para las demás empresas del S&P 500, su coste seguía relativamente estable.
Los ahorros para la jubilación también están expuestos
En Estados Unidos, los trabajadores con un plan 401(k) destinan parte de su sueldo a una cuenta para la jubilación. A veces, la empresa también aporta dinero. Ese ahorro suele invertirse en fondos que reúnen las aportaciones de muchos ahorradores para comprar acciones y bonos. Un fondo que sigue el S&P 500 invierte en cientos de grandes empresas estadounidenses, aunque alrededor de un tercio de su dinero se concentra en solo siete tecnológicas.
Un fondo de pensiones puede parecer diversificado y tener varias inversiones que caerían a la vez si se frena el gasto en IA. El regulador británico de pensiones ha señalado ese riesgo y ha pedido a los responsables que revisen cómo están conectadas las distintas inversiones del fondo, incluidos los bonos.
Cómo puede afectar la inversión en IA a la deuda pública
Los gobiernos también buscan dinero en los mercados que financian la expansión de la IA. Para mejorar sus infraestructuras, pueden pedir préstamos o emitir bonos. Comparten así parte de sus fuentes de financiación con las tecnológicas, aunque los riesgos de sus deudas sean distintos. Si la demanda de financiación para la IA hace subir los tipos de interés, los gobiernos pueden acabar pagando más por endeudarse.
Ese encarecimiento puede llegar también a través de los bancos, que ya prestan a los centros de datos y necesitan financiarse para mantener su actividad. Si conseguir dinero les cuesta más, pueden cobrar más por los préstamos para construir infraestructuras.
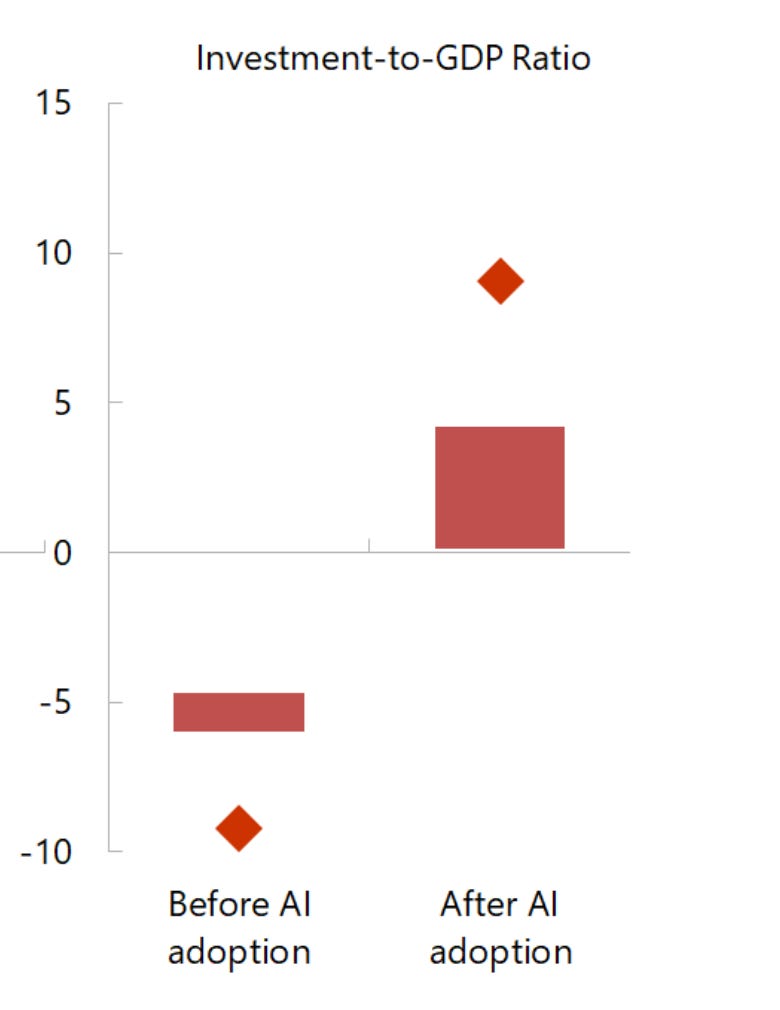
Esa presión también puede cruzar fronteras. El FMI analiza este riesgo en Asia. En sus escenarios, la inversión de los países que adoptan primero la IA a gran escala eleva los tipos de interés mundiales. Los que la adoptan más tarde pueden encontrarse con financiación más cara antes de beneficiarse de una mayor productividad.
En sus perspectivas económicas de octubre, el FMI también advierte de que la deuda pública podría encarecerse y señala otros riesgos relacionados con la inflación y el endeudamiento público. Por ahora, hay pocos indicios de que la IA esté provocando una escasez general de financiación.
Incluso una subida pequeña puede afectar al presupuesto. Un punto porcentual más de interés sobre 1.000 millones de dólares de deuda nueva supone pagar 10 millones más al año. Si el gobierno tiene un presupuesto fijo para pagar la deuda, quizá tenga que pedir menos dinero, reducir la ampliación de una red eléctrica o aplazarla. La deuda ya emitida a tipo fijo mantiene sus condiciones. La subida afecta a los préstamos nuevos y a la deuda que haya que refinanciar.
Los gobiernos también pueden acudir a los bancos de desarrollo. El respaldo de sus países miembros les ayuda a conseguir financiación más barata que la que muchos gobiernos obtendrían por su cuenta y a ofrecer plazos de devolución más largos. También dependen de los mercados, y algunos de sus préstamos pueden encarecerse cuando suben los tipos de interés.
Si la IA aumenta la productividad, podría generar más ingresos y ahorro con el tiempo. Pero construir su infraestructura exige financiación ahora. El riesgo es que esa demanda de dinero encarezca la financiación de otras empresas y de los gobiernos.
Un país puede beneficiarse de una tecnología mejor en el futuro y necesitar hoy financiación asequible para una red eléctrica o un sistema de salud pública.